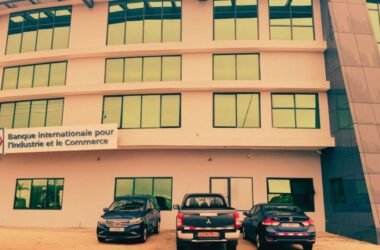
Banque, La Marina BJ – À fin septembre 2026, la Banque internationale pour l’industrie et le commerce du Bénin (BIIC Bénin) affiche un résultat net de 21,2 milliards FCFA, en hausse de 64 % sur un an. Mais au-delà de cette performance, issue d’états financiers intermédiaires non certifiés par les commissaires aux comptes, l’évolution du bilan révèle un changement dans la structure de ses ressources : les dépôts de la clientèle reculent légèrement, tandis que les dettes envers les établissements de crédit progressent de près de 192 milliards FCFA.
Le total du bilan de la BIIC Bénin atteint 2 022,6 milliards FCFA au 30 septembre 2026, contre 1 844,6 milliards FCFA à fin 2025, soit une progression de 10 %. Les crédits nets à la clientèle s’élèvent à 1 218,8 milliards FCFA, en hausse de 67,3 milliards FCFA. Dans le même temps, les dépôts reculent de 19,9 milliards FCFA, à 1 161,2 milliards FCFA. À l’inverse, les dettes envers les établissements de crédit passent de 465,2 à 657 milliards FCFA, soit une augmentation de 41 %. Cette évolution, nettement plus rapide que celle des crédits, constitue l’un des principaux enseignements du bilan publié le 10 novembre 2026.
Une rentabilité tirée par les intérêts
Selon le rapport d’activité consulté par La MARINA BJ, la progression du bénéfice repose d’abord sur la dynamique des revenus bancaires. Le produit net bancaire (PNB) atteint 45,3 milliards FCFA, en hausse de 27 % sur un an. Sa principale composante, la marge nette d’intérêts, progresse de 40 %, à 37,6 milliards FCFA, et représente environ 83 % du PNB. Les intérêts perçus sur les crédits à la clientèle augmentent de 27 %, tandis que le coût des ressources ne progresse que de 4 %. Les commissions nettes suivent une trajectoire moins favorable, avec un recul de 9 %, à environ 7,5 milliards FCFA. La multiplication par 2,8 des revenus monétiques compense partiellement la baisse des commissions liées notamment aux opérations de change et aux crédits.
La maîtrise des frais généraux contribue également à cette performance. Ceux-ci diminuent de 3 %, à 14,4 milliards FCFA, tandis que le coefficient d’exploitation s’améliore, passant de 41,6 % à 31,7 %. Le résultat avant impôts atteint 22,7 milliards FCFA, en hausse de 66 %, tandis que le résultat net s’établit à 21,2 milliards FCFA, contre 13 milliards FCFA un an plus tôt. Cette progression intervient néanmoins dans un contexte de hausse de 14 % du coût du risque, qui atteint 8,2 milliards FCFA. Son poids dans le résultat brut d’exploitation recule toutefois de 34 % à 26 %, la croissance des revenus permettant à la banque d’en absorber plus facilement la charge.
Un poids accru des financements bancaires
L’évolution du passif retient particulièrement l’attention. Alors que les crédits nets augmentent de 67,3 milliards FCFA, les dettes envers les établissements de crédit progressent de 191,8 milliards FCFA. L’écart entre ces deux variations atteint environ 124,5 milliards FCFA. Les données publiées ne permettent cependant pas de déterminer l’affectation de l’ensemble des ressources supplémentaires. Il serait donc excessif d’attribuer leur hausse au seul développement du portefeuille de crédits.
Le rapport entre les crédits nets et les dépôts de la clientèle atteint environ 105 % à fin septembre, contre 97,5 % à la clôture de 2025. Les crédits dépassent ainsi les dépôts collectés auprès de la clientèle. Ce ratio renseigne sur la structure de financement, mais ne suffit pas, à lui seul, à établir l’existence d’une tension de liquidité. La BIIC déclare une trésorerie de 152,2 milliards FCFA au 30 septembre, tandis que ses capitaux propres progressent de 4 %, à 140,8 milliards FCFA.
Autre donnée à relever dans le rapport : les crédits à moyen et long terme augmentent de 19 %, pour une hausse annoncée de 150 milliards FCFA. Cette progression dépasse celle des crédits nets totaux. Elle soulève des questions sur l’évolution des différentes catégories d’encours, sans permettre, en l’absence d’une ventilation comparable, de conclure à un recul des crédits à court terme.
⚠️ Toute reproduction, même partielle de nos articles, sans mention explicite de la source lamarina.bj est strictement interdite et constitue une violation du droit d'auteur.
L’enjeu des maturités
La progression des dettes bancaires intervient alors que la BIIC mobilise des financements auprès d’institutions internationales. Le Fonds de l’OPEP pour le développement international lui a accordé un financement de 27 millions d’euros, approuvé le 27 octobre 2025 et signé le 19 mars 2026. La banque a également signé, le 31 mars 2026, une ligne de crédit de 100 millions d’euros auprès de la Banque européenne d’investissement (BEI), assortie d’une garantie de la Commission européenne, destinés aux chaînes de valeur du coton, du soja et de l’anacarde au Bénin.
Selon l’analyse du cabinet WE Connector pour La MARINA BJ, ces deux opérations renforcent les capacités de financement de la banque. Leur contribution exacte à la hausse des dettes envers les établissements de crédit ne peut toutefois être établie à partir des seules données publiées. Le cabinet souligne également que les montants signés ne correspondent pas nécessairement aux sommes déjà décaissées et comptabilisées au 30 septembre 2026. La question des maturités avait déjà été soulevée par le Fonds monétaire international (FMI) dans son rapport sur le Bénin publié en décembre 2024. Dans son annexe V, le FMI indique que la part des crédits à moyen et long terme dans les actifs de la BIIC est passée de 10 % en 2020 à 34 % en 2023. Il attire alors l’attention sur les risques de liquidité et de décalage entre la durée des ressources et celle des financements. Selon le cabinet WE Connector, cette analyse historique permet d’éclairer les enjeux liés à la croissance du bilan, sans pour autant constituer un diagnostic de la situation de la banque en septembre 2026.
La direction de la BIIC se dit confiante quant à l’atteinte de ses objectifs pour 2026. À fin septembre, elle indique avoir réalisé 86 % du PNB et 59 % du résultat net enregistrés sur l’ensemble de l’exercice 2025. Elle souligne également la contribution « historiquement significative » du quatrième trimestre aux performances annuelles. Ces références ne constituent toutefois pas des taux de réalisation des objectifs fixés pour 2026. Au-delà de la hausse du bénéfice, les comptes à fin septembre révèlent ainsi une évolution des équilibres de financement de la BIIC : les dépôts se replient, les dettes envers les établissements de crédit augmentent et les lignes institutionnelles occupent une place accrue dans sa stratégie de mobilisation des ressources. La capacité de la banque à faire correspondre la maturité de ces ressources à celle de ses crédits sera déterminante pour accompagner durablement la croissance de son activité.
Restez connectés à l’actualité en temps réel en rejoignant notre chaîne WhatsApp pour ne rien manquer : actus exclusives, alertes, et bien plus encore.
 S’abonner sur notre chaîne WhatsApp