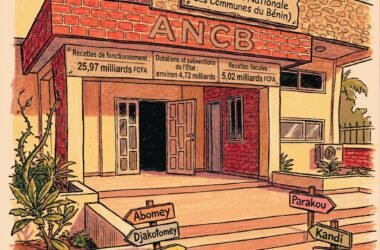
Finances locales, La Marina BJ — Les dépenses de personnel des collectivités territoriales ont largement dépassé leurs recettes fiscales propres en 2025. Selon les données de la Direction générale du Trésor et de la Comptabilité publique (DGTCP), ce ratio a atteint 156,41 %, contre 118,31 % en 2024. Une évolution qui met en évidence la pression croissante des dépenses de fonctionnement sur des ressources fiscales locales en forte baisse depuis quelques années.
Les finances des collectivités territoriales béninoises restent confrontées à un déséquilibre croissant entre les ressources fiscales qu’elles mobilisent et certaines de leurs charges de fonctionnement. En 2025, les dépenses de personnel des communes ont représenté 156,41 % de leurs recettes fiscales, selon les données de la DGTCP, publiées dans la deuxième note de conjoncture des finances locales du Bénin au titre de l’année 2026. Cet indicateur, qui s’établissait à 41,39 % en 2022 et à 44,57 % en 2023, avait déjà atteint 118,31 % en 2024, avant de progresser davantage en 2025. Il s’agit d’un indicateur agrégé, qui porte sur l’ensemble des collectivités territoriales et non sur chaque commune prise isolément.
Concrètement, le niveau atteint en 2025 signifie que, pour 100 FCFA de recettes fiscales mobilisées par les collectivités territoriales, les dépenses de personnel ont représenté 156,41 FCFA. Autrement dit, les ressources provenant de la fiscalité locale ne suffisent plus à couvrir cette seule catégorie de dépenses. Le ratio a ainsi progressé de 38,10 points de pourcentage entre 2024 et 2025, après une première hausse de 73,74 points entre 2023 et 2024.
La DGTCP attribue cette détérioration à la combinaison de deux facteurs : le versement des rappels liés à la revalorisation indiciaire et au sursalaire, d’une part, et la baisse du produit des impôts locaux comptabilisés, d’autre part. La progression du ratio ne traduit donc pas uniquement une augmentation des charges salariales. Elle reflète également l’affaiblissement des recettes fiscales prises en compte dans le calcul. Cette distinction est importante pour apprécier la situation budgétaire des communes, dont les dépenses de personnel peuvent également être financées par d’autres ressources que les recettes fiscales propres.
10,11 % des recettes communales
Cette pression sur les ressources locales intervient dans un contexte de recul marqué de la contribution de la fiscalité au financement des budgets communaux. En 2025, les recettes fiscales des collectivités territoriales ne représentaient plus que 10,11 % de leurs recettes budgétaires, contre 15,18 % en 2024, 29,21 % en 2023 et 30,70 % en 2022. Rapportées au produit intérieur brut (PIB), les recettes fiscales locales ont également poursuivi leur contraction, passant de 0,13 % en 2024 à 0,08 % en 2025, après 0,30 % en 2023. À titre de comparaison, les recettes fiscales de l’État représentaient encore 15,40 % du PIB en 2025. Ces évolutions illustrent le faible poids de la fiscalité locale dans la mobilisation des ressources publiques et la difficulté des collectivités territoriales à renforcer leurs capacités de financement propres.
⚠️ Toute reproduction, même partielle de nos articles, sans mention explicite de la source lamarina.bj est strictement interdite et constitue une violation du droit d'auteur.
Le poids des charges de fonctionnement apparaît également dans les dépenses consacrées aux élus locaux. En 2025, celles-ci ont représenté 73,63 % des recettes fiscales des collectivités territoriales, contre 57,64 % en 2024, 26,13 % en 2023 et 22,45 % en 2022. Parallèlement, les transferts reçus de l’État ont représenté 2,01 % des recettes budgétaires de l’État, contre 2,74 % en 2024 et 3,23 % en 2023. Malgré ces contraintes, les investissements des collectivités territoriales ont représenté 5,94 % des investissements de l’État en 2025, contre 4,41 % un an plus tôt. Cette progression relative ne suffit toutefois pas à effacer les déséquilibres relevés dans la structure des finances locales. Entre l’érosion des recettes fiscales, le poids des charges de personnel et celui des dépenses des élus, les indicateurs de la DGTCP mettent en évidence les contraintes financières auxquelles restent confrontées les communes béninoises.
Dans ces conditions, la capacité des communes à dégager des ressources propres suffisantes pour financer leurs dépenses courantes et préserver leurs marges d’investissement demeure un enjeu central. La progression des investissements observée en 2025 ne dissipe pas les fragilités révélées par les indicateurs, qui soulignent le décalage persistant entre les charges supportées par les collectivités territoriales et les ressources fiscales dont elles disposent.
Restez connectés à l’actualité en temps réel en rejoignant notre chaîne WhatsApp pour ne rien manquer : actus exclusives, alertes, et bien plus encore.
 S’abonner sur notre chaîne WhatsApp