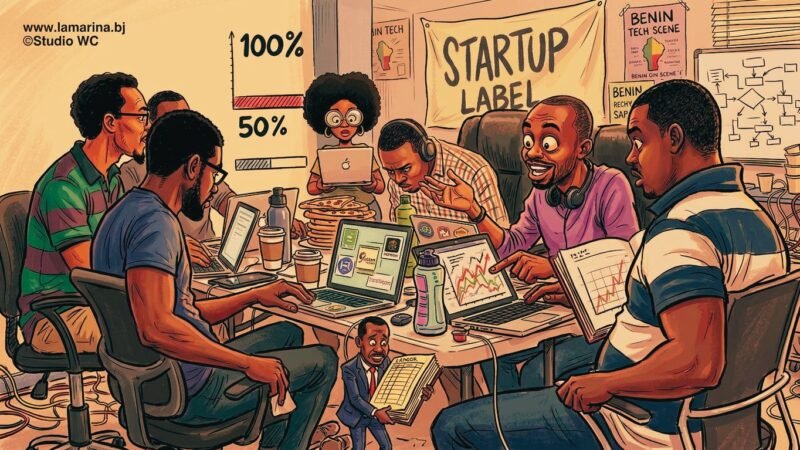
Fiscalité, La Marina BJ — Selon nos informations, le gouvernement béninois prévoit de modifier le point de départ de l’exonération d’impôt sur les sociétés et de versement patronal dont bénéficient les entreprises détentrices du label « start-up ». Aujourd’hui décompté à partir des premières années d’activité, l’avantage courrait bientôt à compter de l’année suivant la délivrance du label. Pour ce faire, la modification du Code général des impôts est attendue lors de la prochaine session budgétaire du Parlement béninois. En savoir plus.
Parmi les amendements attendus lors de la prochaine session budgétaire figure la modification de l’article 147 du Code général des impôts. L’article 20 du projet de loi de finances pour la gestion 2027, transmis à l’Assemblée nationale par le décret n° 2026-628 du 7 octobre 2026, modifie le point 1 de cet article, qui organise l’incitation à la création de startup au profit des entreprises innovantes dans le domaine des technologies de l’information et de la communication, dites « start-up », constituées en société. Le Conseil des ministres du 7 octobre place par ailleurs la promotion de l’innovation technologique parmi les leviers prioritaires de l’action gouvernementale pour 2027. Selon l’exposé des motifs du projet de budget, consulté par La Marina BJ, la modification vise surtout à harmoniser deux textes qui ne se recoupaient pas.
Dans sa formulation actuelle, l’article 147 accorde à ces entreprises l’exonération de l’impôt sur les sociétés et du versement patronal sur les salaires pendant les deux premières années d’activités, puis une réduction de 50 % des mêmes impôts au titre de la troisième année. Le projet gouvernemental maintient ce calendrier, mais le rattache au label; les entreprises concernées bénéficieraient, à compter de l’année suivant la date de délivrance du label, de l’exonération pendant les deux premières années suivant cette labellisation, puis de la réduction de 50 % la troisième année.
En pratique, l’allègement continuerait de s’étaler sur trois exercices, dont deux années d’exonération complète puis une année à demi-tarif. L’avantage porte sur deux prélèvements précis, et le projet ne mentionne pas d’autres impôts ou taxes. Le projet ne mentionne pas le point 2 du même article, qui réserve le régime aux startups dont le chiffre d’affaires annuel ne dépasse pas 100 millions de FCFA hors taxe et qui ont obtenu la labellisation.
⚠️ Toute reproduction, même partielle de nos articles, sans mention explicite de la source lamarina.bj est strictement interdite et constitue une violation du droit d'auteur.
Corriger un décalage préjudiciable
L’exposé des motifs de l’exécutif explique l’origine du problème. Selon les précisions, le Code général des impôts accorde aujourd’hui aux start-up des avantages fiscaux sur les trois premières années d’activité de l’entreprise. Or, le décret fixant les modalités d’octroi du label autorise la labellisation de micro, petites et moyennes entreprises jusqu’à six ans après leur création. Cette divergence a pour conséquence, note le texte, de priver du bénéfice des avantages prévus par le code les entreprises labellisées après leurs trois premières années. En faisant courir les avantages à partir de l’année suivant la date du label plutôt qu’à partir de la création, le gouvernement entend garantir la cohérence et la sécurité juridique de la réforme et renforcer l’attractivité du régime applicable aux start-up. Autrement dit, une entreprise labellisée tardivement ne serait plus exclue de l’avantage du seul fait de son âge.
Pour rappel, le label « start-up » a été institué en application du décret n° 2023-095. Sa première session, ouverte du 2 au 12 décembre 2024, avait recueilli 95 dossiers et abouti à la labellisation de quinze entreprises, pour une période de trois ans d’accompagnement renforcé (lire LMBJ du 13/05/2025). La mesure fiscale du projet de budget 2027 prolonge cette dynamique en ajustant le point de départ de l’avantage. Plusieurs questions restent toutefois ouvertes; le projet ne précise pas si l’avantage s’appliquerait aux entreprises déjà labellisées, comme les quinze de la première promotion, ni comment l’année de départ serait déterminée pour elles. Il ne chiffre pas non plus le coût fiscal de la mesure pour l’État. Ces éléments devraient être éclaircis lors de l’examen parlementaire de la loi de finances, dont l’adoption conditionne l’entrée en vigueur de la mesure.
Restez connectés à l’actualité en temps réel en rejoignant notre chaîne WhatsApp pour ne rien manquer : actus exclusives, alertes, et bien plus encore.
 S’abonner sur notre chaîne WhatsApp